МСА 320 · МСА 530
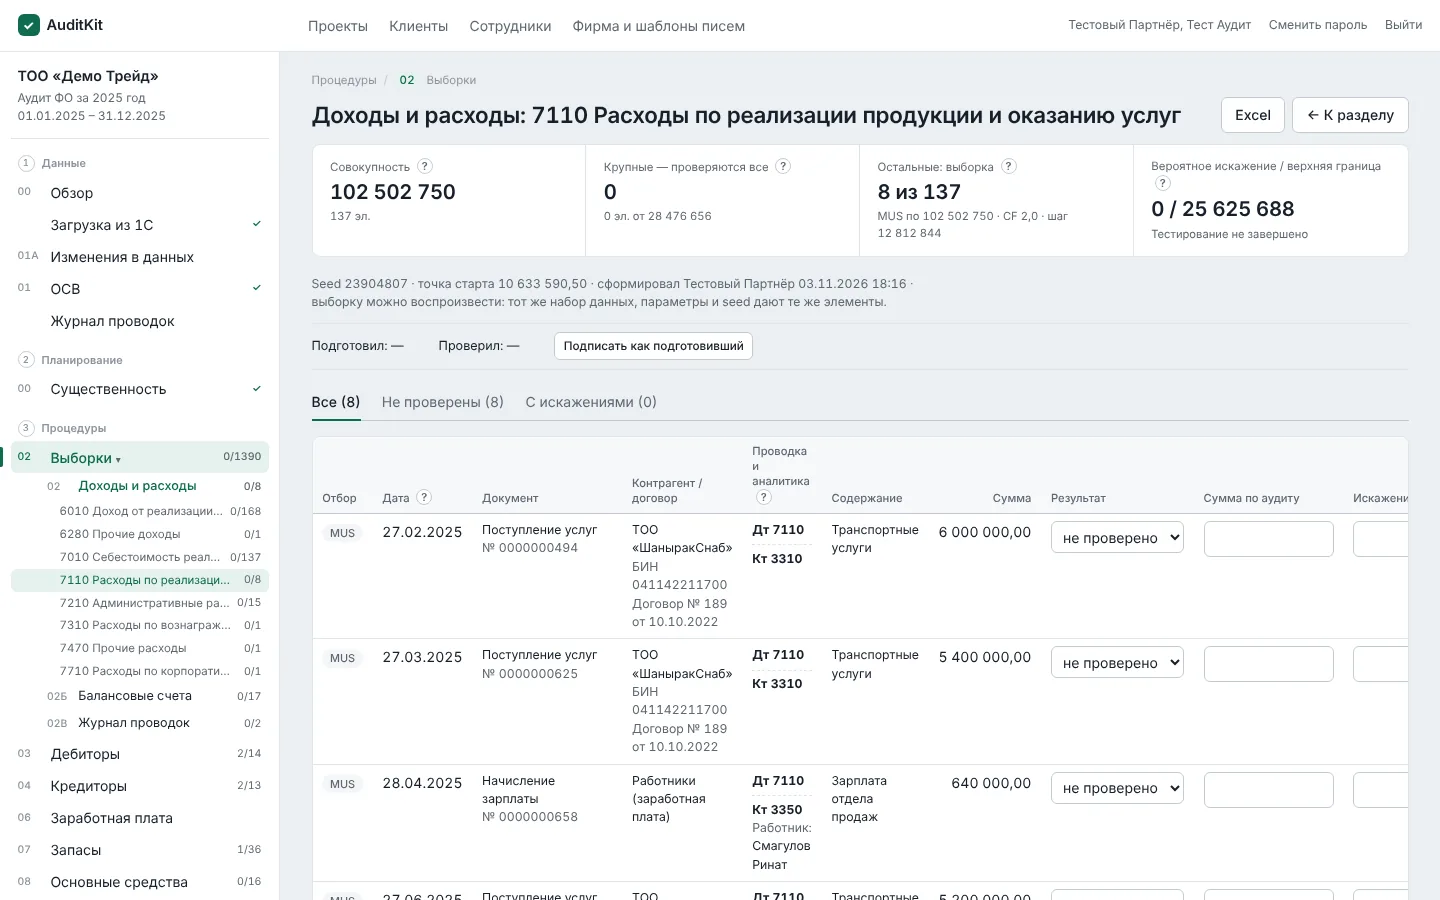
Выборки, которые можно защитить
- По каждому счёту доходов и расходов, по остаткам балансовых счетов и по журналу проводок целиком.
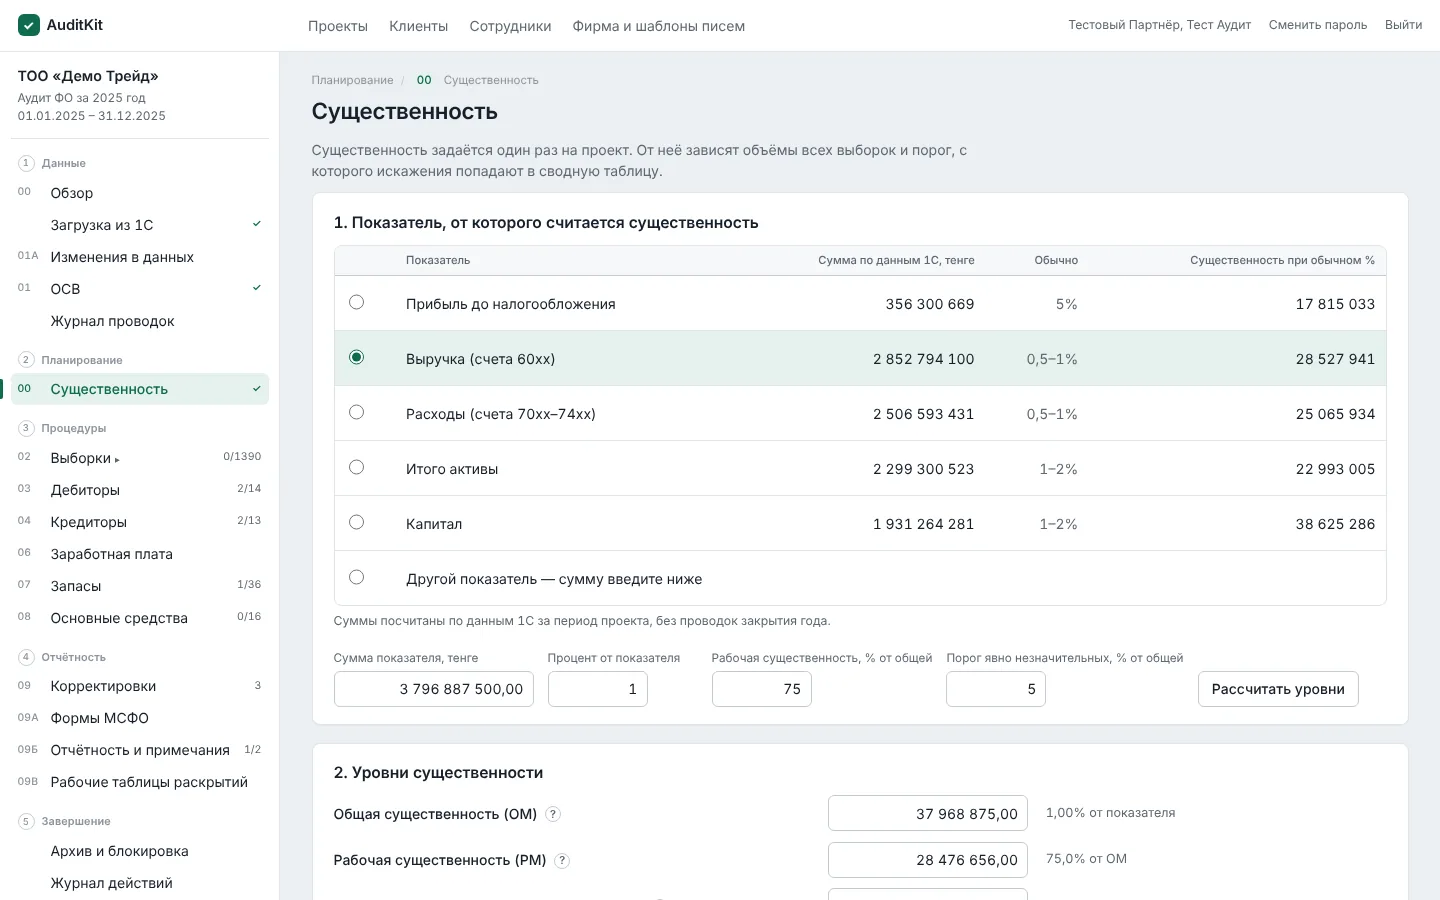
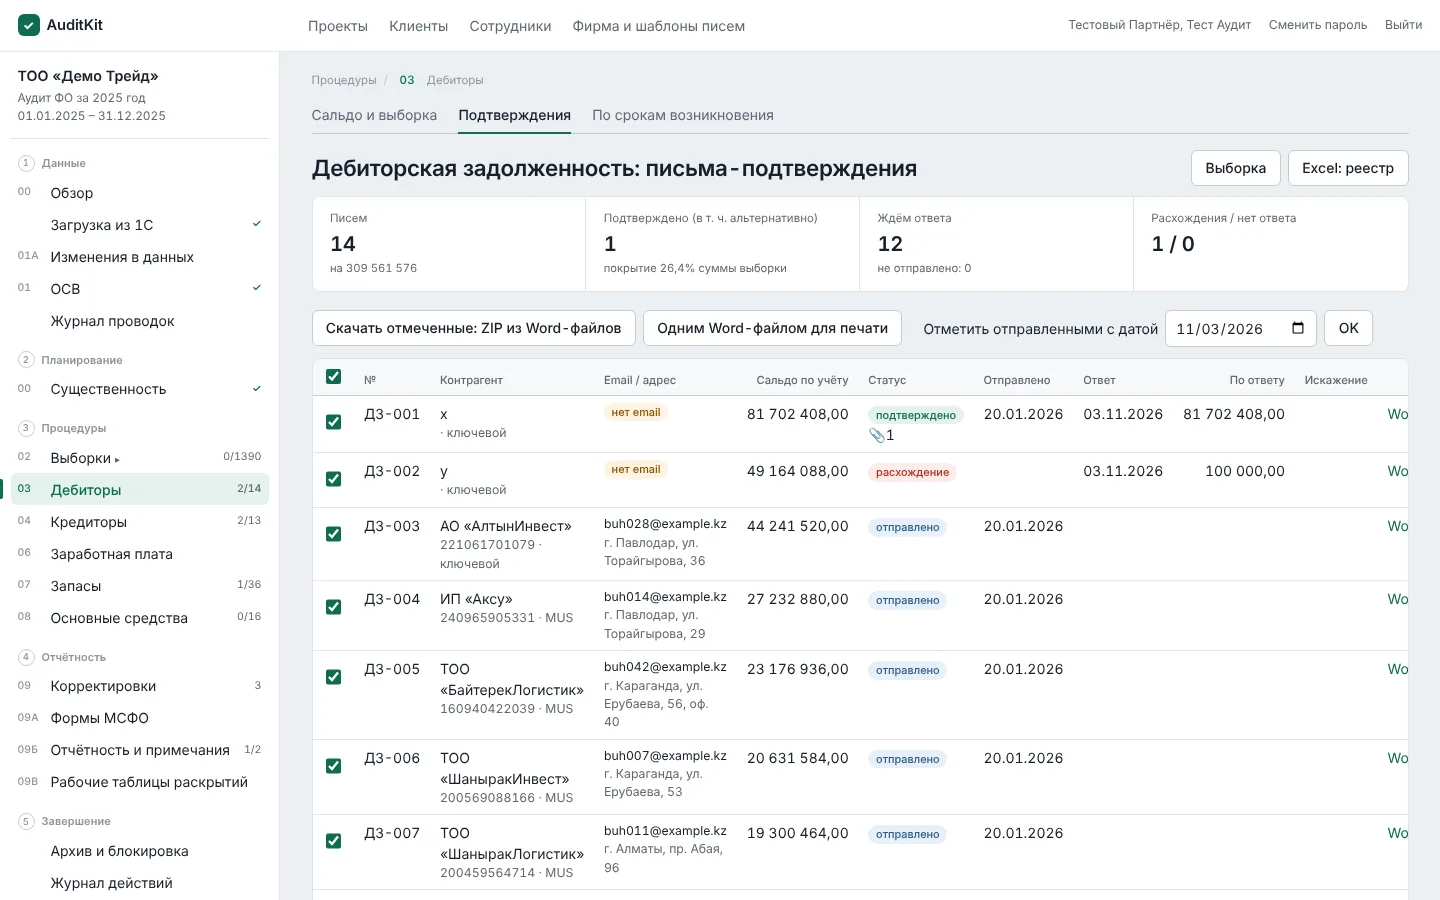
- Ключевые элементы — на 100%, остальное — монетарная (MUS) или случайная выборка. Объём считается от рабочей существенности и уровня риска.
- В выборке — дата проводки и документа, документ, контрагент, договор, корреспондирующий счёт.
- Проводки закрытия месяца и амортизация в выборку не попадают — их проверяют аналитически.
- Отбор воспроизводим, а по итогам считается прогнозируемое искажение и его верхняя граница.